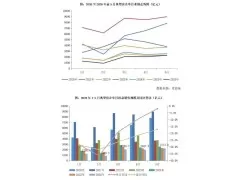


1-9月,100家房企销售总额为22597.2亿元,同比降幅与1-8月持平。楼市仍处淡季行情,仅核心城市在优质项目入市带动下市场仍有支撑,重点房企销售业绩降幅略有扩大。100家房企操盘销售额为17851.5亿元,权益销售额为15689.7亿元。具体企业来看,1-9月,中海地产、华润置地、北京城建等企业销售额同比增长。

1-9月,千亿房企5家,较上年同期减少1家;百亿房企51家,较同期减少8家。从2023年至2026年1-9月房企销售阵营变化来看,千亿、百亿梯队房企数量呈现持续收缩态势,房企销售梯队整体下沉,反映出行业高规模扩张时代已然落幕。2024-2026年各1-9月千亿房企数量下滑已经明显放缓,头部房企市场地位愈加稳固。
在8月底核心城市需求端支持政策带动下,上海、北京、成都、杭州、武汉等重点城市的部分项目凭借地段、产品力等优势实现热销。
展望四季度,市场筑底态势预计延续。9.29房贷贴息政策将有力支持需求释放,有望带动房企销售降幅收窄。中期看,8·28新政通过拉长资金占用周期、改变房企拿地投资行为产生的影响,将自2027年起逐步显现。长期看,行业基础制度加快完善,有利于优化市场供应结构、促进行业平稳转型。